Estamos invirtiendo millones en tecnología para tomar mejores decisiones. Pero seguimos sin cuestionar algo fundamental: la información que las sostiene.
Imagina una reunión de consejo.
El CEO presenta los resultados del trimestre. El CFO explica el comportamiento de los ingresos y egresos. Se revisan las proyecciones, las necesidades de financiamiento y los riesgos que podrían comprometer el crecimiento.
Todos tienen información. Los reportes están preparados. Los sistemas funcionan.
Pero hay una pregunta que probablemente nadie hizo:
¿Quién confirmó que las operaciones que sostienen esos números están correctamente timbradas?
No me refiero a quién preparó el reporte, quién hizo la contabilidad o quién procesó los datos.
Me refiero a quién confirmó que la información representa correctamente lo que ocurrió en el negocio.
Porque una empresa puede tener todos sus sistemas conectados y seguir tomando decisiones sobre operaciones que nadie cuestionó desde su origen.
Estamos automatizando antes de entender
Hoy las empresas están invirtiendo en inteligencia artificial para interpretar cantidades extraordinarias de información.
Y eso es una gran noticia. La tecnología nos está dando capacidades que hace apenas unos años parecían imposibles.
Sin embargo, estamos trasladando a la inteligencia artificial un problema que ya existía: confiar en los datos simplemente porque están disponibles.
En México tenemos una particularidad extraordinaria.
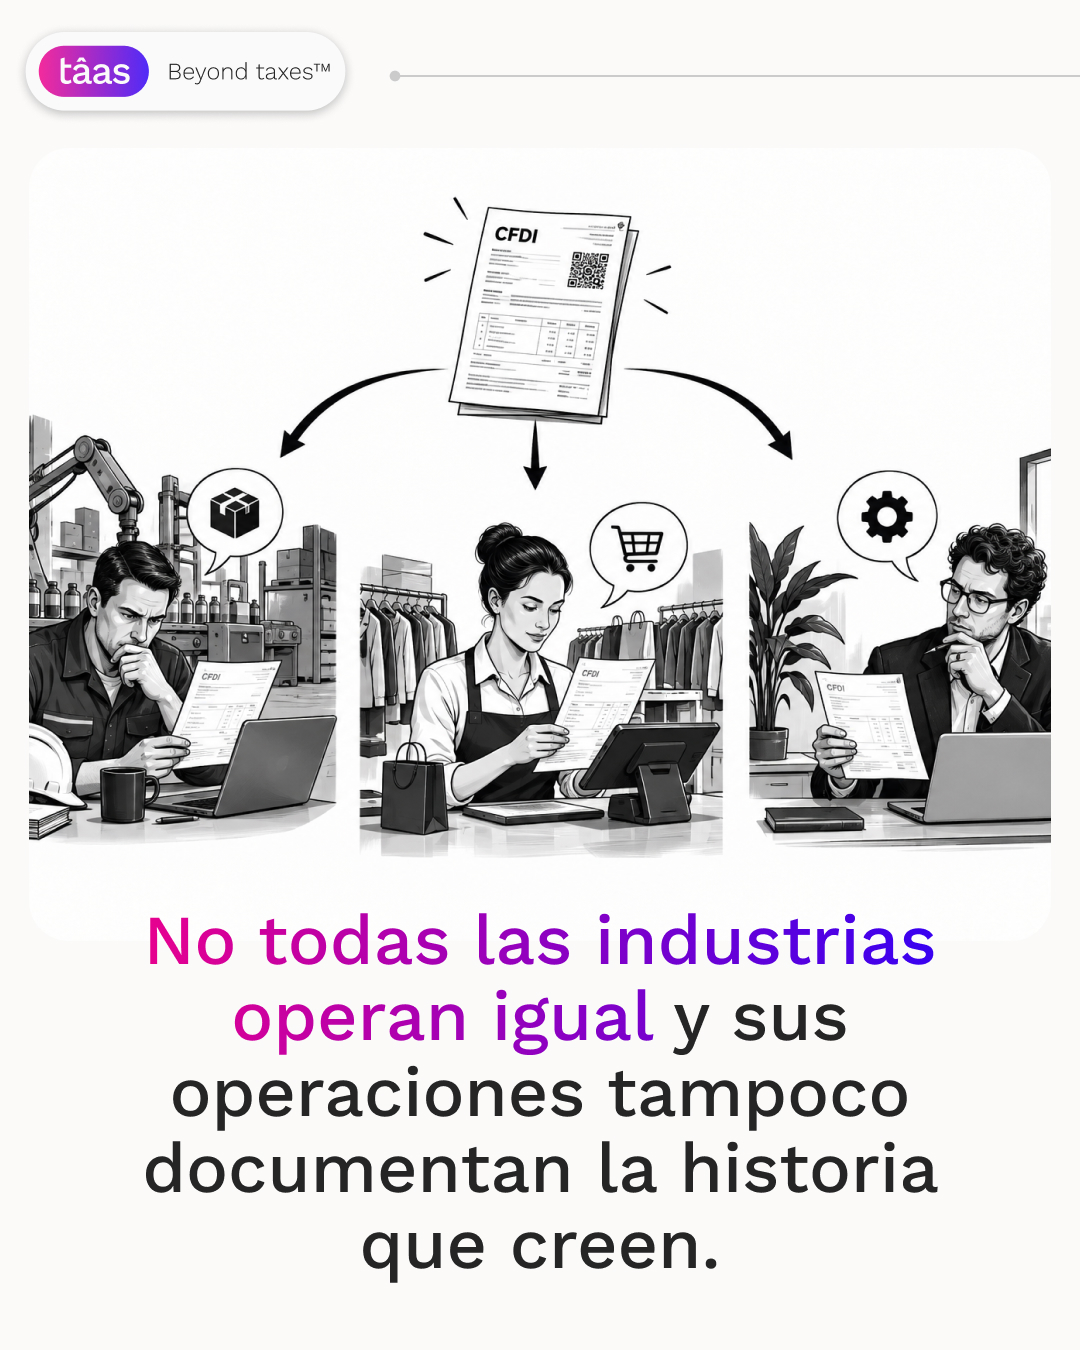
Una parte fundamental de la operación de cualquier empresa está documentada | amparada en sus CFDI.
Lo que vendimos, compramos, facturamos, cobramos o pagamos. Las cancelaciones, las notas de crédito, los anticipos, traslados y las relaciones comerciales que sostienen nuestros resultados.
Pero tener esos comprobantes no significa entenderlos. Y entender lo que dicen tampoco significa haber confirmado que representan correctamente la operación.
Un CFDI puede estar timbrado y tener errores que comprometan su validez y el tratamiento fiscal esperado.
Y sobre esa información seguimos construyendo reportes, proyecciones y decisiones.
Ahora también estamos entrenando y alimentando con ella nuestros procesos de inteligencia artificial.
El costo invisible de preguntarle a la IA
Aquí aparece una conversación que creo que cualquier CEO o CFO debería empezar a entender: la tokenización.
Cuando utilizamos un modelo de inteligencia artificial, el texto que le entregamos se divide en pequeñas unidades llamadas tokens. Son las unidades que utiliza para procesar información y construir sus respuestas.
En los modelos comerciales que cobran por consumo, esos tokens tienen un precio.
Con unos cuantos documentos puede parecer irrelevante. Pero cuando hablamos de cientos de miles o millones de CFDI, la forma de procesarlos comienza a tener un impacto económico importante.
Pongamos un ejemplo ilustrativo.
El costo de procesar un millón de CFDI
Supuesto por comprobante:
3,000 tokens de entrada
300 tokens de respuesta
US$12,000
Consumo estimado del modelo GPT-5.4 para una sola pasada de un millón de CFDI.
US$36,000
Consumo estimado si fuera necesario repetir tres veces el mismo procesamiento, bajo las mismas condiciones.
No significa que todos los análisis cuesten eso. Existen modelos más económicos y arquitecturas que pueden reducir considerablemente el consumo.
Tampoco estamos incluyendo infraestructura, preparación de información ni otros costos de implementación.
El ejemplo sirve para entender algo:
La inteligencia artificial tiene una economía que debemos considerar cuando pretendemos interpretar operaciones a gran escala.
Pero ese no es el problema más importante.
Imagina que después de realizar esa inversión, la empresa descubre que parte de los comprobantes utilizados contenían errores, estaban cancelados o no sostenían las operaciones que pretendían documentar.
La inteligencia artificial pudo procesar la información e incluso producir conclusiones aparentemente razonables.
¿Pero qué ocurre con las decisiones que se tomaron a partir de ellas?
¿Cuánto puede costar una proyección construida con cifras o datos incorrectos?
¿Un falso acreditamiento?
¿Una decisión de financiamiento basada en una operación que nadie confirmó?
El costo de los tokens puede ser perfectamente medible. El costo de confiar en información equivocada puede ser mucho mayor.
Una empresa. Una historia. Distintas decisiones.
Este es uno de los grandes cambios que estamos impulsando con tâas 4.0.
Durante años, la conversación fiscal se ha quedado principalmente entre contadores, fiscalistas y responsables administrativos.
Pero las consecuencias de una operación mal documentada no se quedan ahí.
Al CEO le interesa entender qué puede comprometer la continuidad de su empresa y el patrimonio que está construyendo.
Al CFO le interesa saber qué cifras puede sostener, qué operaciones requieren confirmación y qué podría afectar sus resultados o su flujo.
A quienes evalúan riesgos o toman decisiones de financiamiento les interesa entender qué hay detrás de esas cifras y qué señales merecen una revisión más profunda.
No estamos hablando de tres empresas distintas. Estamos hablando de una misma historia que necesita ser entendida desde diferentes responsabilidades.
Y esa historia, en México, comienza en buena medida con los CFDI.
Por eso creemos que la nueva frontera no está solamente en generar más información, sino en confirmar su validez y su significado antes de utilizarla para decidir.
¿Y si no necesitaras transformar toda tu operación para empezar a entenderla?
Aquí viene la parte que más me entusiasma de esta nueva etapa.
Nos hemos acostumbrado a pensar que obtener mayor visibilidad sobre una empresa requiere nuevos sistemas, meses de implementación, configuraciones especiales y cambios importantes en la forma de trabajar.
Pero ¿por qué deberíamos empezar por ahí si una parte fundamental de la historia ya está documentada?
Con tâas estamos construyendo una forma distinta de comenzar.
Una primera lectura de riesgo fiscal en 24 horas, a partir de tus CFDI, sin configurar o personalizar tus sistemas ni modificar tus procesos.
Con acceso autorizado a la información y un alcance definido, podemos comenzar a identificar las señales que necesitan atención y los comprobantes involucrados.
No sustituimos al contador. No reemplazamos al CFO. No necesitamos desplazar al ERP ni convertirnos en otro sistema que gobierne la operación.
Nuestro propósito es que todos puedan trabajar sobre una interpretación más clara de lo que está ocurriendo.
Porque identificar una señal no significa que todas las consecuencias estén confirmadas. Algunas requerirán evidencia adicional, contexto del negocio o la intervención de los responsables correspondientes.
Precisamente por eso es tan importante distinguir lo que sabemos de lo que todavía necesitamos confirmar.
La nueva responsabilidad de quienes dirigen
Creo que estamos entrando en una etapa en la que la velocidad para producir información dejará de ser suficiente.
La inteligencia artificial seguirá avanzando. Procesaremos más documentos, generaremos más reportes y tendremos respuestas cada vez más rápido.
Pero ninguna de esas capacidades sustituye una pregunta esencial:
¿Podemos confiar en la información que sostiene nuestras decisiones?
Esto es lo que queremos llevar a una nueva dimensión con tâas 4.0.
Que una empresa no tenga que esperar a una revisión del SAT para identificar posibles discrepancias y peor aún contingencias.
Que un CFO no descubra después del cierre que parte de las cifras utilizadas no fueron validadas ni confirmadas.
Y que un CEO pueda comprender mejor los riesgos que nacen en la operación antes de que se conviertan en consecuencias para su negocio.
Porque transformar una empresa no es solamente acelerar la información que circula dentro de ella.
Es lograr que quienes la dirigen puedan ver, entender y confirmar lo que realmente está ocurriendo.
Lo que no ves, sí afecta. Y entenderlo antes cambia las decisiones que vas a tomar.
tâas beyond taxes® | Una nueva forma de leer la operación fiscal.