
Listas negras del SAT: las implicaciones que pocas empresas ven venir
Volver a La notâ Listas negras del SAT: las implicaciones que pocas empresas ven venir Autor: Maru Munguía | CEO de tâasComparte este post…
Durante años, las empresas han invertido enormes cantidades de tiempo y dinero en lograr que la información viaje mejor. La conectamos, la automatizamos, la contabilizamos y la llevamos a reportes, sistemas, hojas de trabajo y, ahora, también a modelos de inteligencia artificial.
Pero hay una pregunta anterior que pocas veces hacemos: ¿quién confirmó que esa información era correcta antes de empezar a utilizarla?
Porque mover información no significa entenderla. Tenerla disponible tampoco significa haber confirmado que representa cabalmente lo que sucedió en el negocio. Y ése es uno de los puntos ciegos más grandes que seguimos encontrando todos los días.
La semana pasada alguien nos dijo algo que explica mucho mejor lo que hemos construido en tâas que cualquier definición tecnológica.
Sabían que tenían un problema. Buscaron ayuda con su proveedor y la respuesta fue sencilla: descarguen la información del SAT.
Y efectivamente, ahí estaba toda la información.
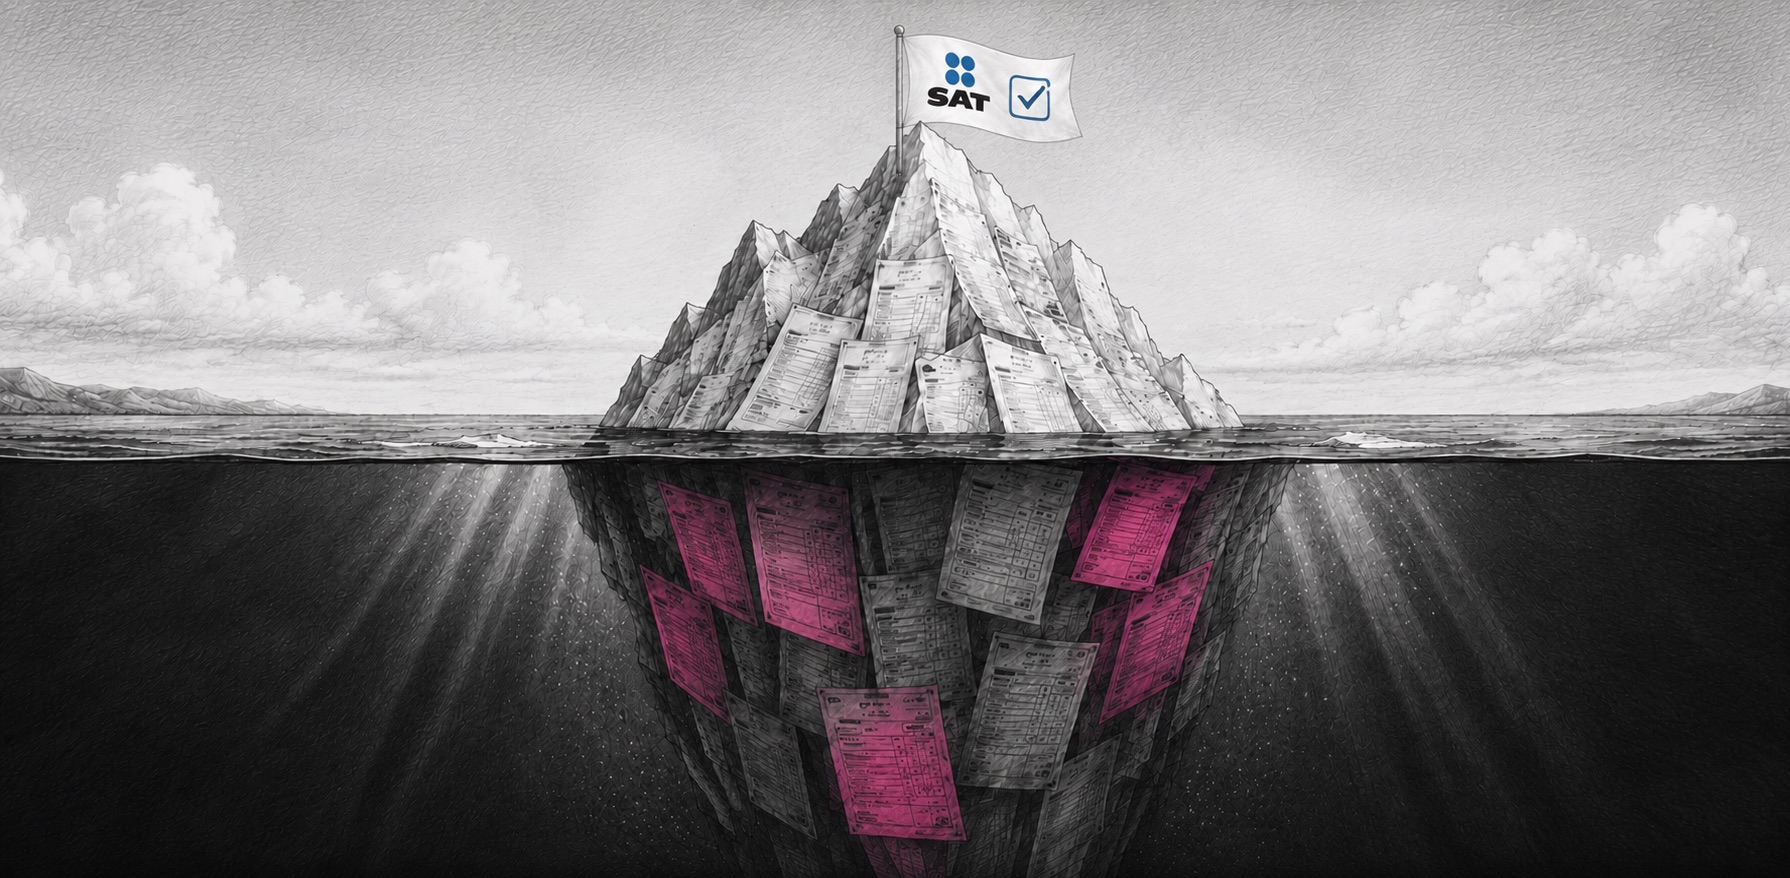
Pero descargarla no resolvía el problema. Tener los CFDI no les decía cuáles estaban mal, por qué estaban mal ni qué parte de lo que ellos creían que estaba ocurriendo en su operación necesitaba confirmarse.
Eso cambió cuando entraron a tâas. No porque les entregáramos más información —la información ya existía—, sino porque finalmente pudieron entender lo que esa información estaba diciendo.
Y cuando entendieron, pudieron confirmar algo que hasta entonces solamente sospechaban.
Ahí está, para mí, una diferencia enorme.
Un CFDI puede existir, estar timbrado y haber sido descargado directamente del SAT. Puede viajar después a la contabilidad, a un ERP, a una hoja de cálculo, a un reporte o a un modelo de inteligencia artificial.
Y aun así, puede no representar correctamente lo que ocurrió en la operación.
Ése es el verdadero problema.
Porque después esa misma información empieza a sostener cosas mucho más importantes: resultados, impuestos, flujo, proyecciones, decisiones y, finalmente, patrimonio.
En México, el CFDI dejó hace tiempo de ser solamente un comprobante. Documenta buena parte de la historia económica y fiscal de una empresa y sostiene decisiones posteriores. Por eso el punto no es únicamente tenerlo, sino saber qué está diciendo antes de construir sobre él.
Mientras más eficiente sea la tecnología que procesa esa información, más rápido puede propagarse también una premisa equivocada.
Por eso, antes de preguntarnos qué vamos a hacer con la información, necesitamos responder algo mucho más básico:
¿podemos confiar en ella?
En tâas llevamos años trabajando alrededor de una secuencia que hoy me parece cada vez más evidente: validar para entender, entender para confirmar o corregir y confirmar o corregir antes de decidir.
No queremos que una empresa reciba otra pantalla llena de información. Queremos que pueda mirar lo que está ocurriendo y decir: sí, esto representa correctamente mi operación.
O, cuando no sea así: no, aquí hay algo que tengo que corregir antes de seguir adelante.
Eso cambia completamente el valor de la información.
Porque a partir de ese momento ya no estás trabajando únicamente con datos disponibles. Estás trabajando con evidencia que entendiste y sobre la cual tomaste una decisión.
Ésa es también la lógica preventiva que hemos venido construyendo en tâas: hacer visible aquello que puede pasar inadvertido mientras todavía existe margen para actuar, antes de que termine convertido en una consecuencia económica o patrimonial.
Hoy existe una conversación enorme alrededor de aprender a utilizar mejores herramientas de inteligencia artificial. Pero cada vez estoy más convencida de que la ventaja no va a estar solamente en quién tenga acceso a la tecnología más poderosa.
Va a estar en quién tenga claridad sobre lo que le está entregando.
Porque una inteligencia artificial extraordinaria también puede trabajar perfectamente sobre una premisa equivocada. Puede analizarla, resumirla, relacionarla, proyectarla y devolvernos una conclusión impecablemente construida sobre información que nunca debimos haber dado por cierta.
La herramienta puede cambiar. El principio no.
Antes de construir sobre un dato, necesitamos entender qué está diciendo y confirmar que representa la realidad.
La IA puede acelerar extraordinariamente lo que hacemos. Precisamente por eso, la calidad de aquello que recibe como punto de partida se vuelve todavía más importante.
Eso es lo que estamos cambiando con tâas.
No estamos tratando de sustituir todo lo que ya existe alrededor de una empresa. Tampoco se trata de incorporar una herramienta más al flujo para después enviar la misma información a otro lugar.
Estamos agregando algo que durante mucho tiempo dimos por hecho: la capacidad de confirmar la historia antes de seguir construyendo sobre ella.
Porque no importa cuántos sistemas tengas, qué tan automatizados estén o cuántos lugares puedan recibir la información. Si aquello que viaja entre todos ellos no representa correctamente lo que sucedió, lo único que hicimos fue distribuir el error con mayor eficiencia.
Y esa diferencia importa porque los riesgos no necesariamente aparecen cuando llega una revisión. Pueden comenzar mucho antes, desde el momento en que un comprobante inconsistente entra a la operación, se acepta como válido y empieza a sostener decisiones.
Por eso esta frase resume probablemente mejor que ninguna otra lo que estamos construyendo:
No estamos construyendo otro sistema. Estamos cambiando lo que todos los sistemas reciben como verdad.
Cuando una empresa puede entender primero, puede confirmar. Puede corregir. Puede decidir con evidencia.
Y ése es el cambio de fondo.
No se trata de tener más información.
Se trata de saber si aquello que ya tienes merece convertirse en la verdad sobre la que diriges tu empresa.
Ver antes cambia todo.
Obtén tu diagnóstico de riesgo fiscal en 24h.
Descubre lo que tus CFDI cuentan de tu empresa.
Conoce tâasVolver a La notâ Listas negras del SAT: las implicaciones que pocas empresas ven venir Autor: Maru Munguía | CEO de tâasComparte este post…